

عندما تدير شركة عقارية مبنى يملكه شخص واحد، قد يبدو حساب الإيجارات والمصروفات مباشرًا. لكن ماذا لو اشترك في ملكيته ثلاثة أشخاص بنسب مختلفة، وكان لأحدهم وحدات مستقلة، وتحمّل الجميع صيانة المرافق المشتركة؟ هنا يصبح السؤال الحقيقي: كيف يعرف كل مالك ما يستحقه، وما خُصم منه، ولماذا؟
يساعد برنامج إدارة الأملاك العقارية على الإجابة عندما يربط كل عقد ووحدة بمالكها، ويسجل نسب الملكية وقواعد توزيع المصروفات وعمولة الإدارة، ثم يعرض حركة الأموال في كشف مستقل لكل مالك. ولا تكفي شاشة تعرض إجمالي الإيجارات؛ المطلوب سجل يمكن تتبع كل رقم فيه من العقد إلى التحصيل ثم التسوية.
ما المقصود بتعدد الملاك في إدارة العقارات؟
قد يكون العقار مملوكًا لشريكين بنسبة 60% و40%، أو لعائلة تملك وحدات مختلفة في عمارة واحدة، أو لمستثمرين تتغير حصصهم بمرور الوقت. وقد تدير الشركة عدة عقارات للمالك نفسه، بينما تختلف عمولتها وطريقة تحمل الصيانة من عقار لآخر. لذلك لا يكفي إضافة أسماء الملاك إلى بطاقة العقار؛ بل ينبغي تحديد علاقة كل مالك بكل وحدة أو أصل، ونسبة حصته، وتاريخ سريانها، والعقد الذي يحكم طريقة احتساب أتعاب الإدارة.
يبدأ التنظيم بإنشاء سجل للعقار والوحدات والعقود والأطراف، ثم ربط كل دفعة إيجار أو مصروف أو عمولة بمصدرها. عندئذ يستطيع مدير الأملاك الإجابة عن أسئلة مثل: هل هذه الفاتورة تخص وحدة يملكها شخص واحد، أم مصعدًا يخدم المبنى كاملًا؟ وهل تُحسب عمولة الإدارة على الإيجار المستحق أم على ما حُصّل فعلًا؟ الإجابة يحددها اتفاق الإدارة، ويجب أن تنعكس في إعدادات النظام.
أولًا: تتبع الإيرادات من الاستحقاق إلى التحصيل
في برنامج إدارة الإيجارات، تُنشأ استحقاقات الدفع وفق عقد كل مستأجر: قيمة الإيجار، ومواعيد الأقساط، والوحدة، وفترة الاستحقاق. ثم تُسجل المبالغ التي وصلت فعلًا وتُطابق مع العقد والدفعة. هذه الخطوة تفصل بين إيجار مستحق لم يُدفع بعد وإيجار محصل أصبح ضمن التدفقات النقدية. فالخلط بينهما قد يعطي المالك صورة مضللة عن المبلغ المتاح للصرف.
إذا دفع المستأجر جزءًا من القسط، ينبغي أن تظهر الدفعة الجزئية والمتبقي بوضوح. وإذا سدد مبلغًا مقدمًا، فلا يُنسب تلقائيًا إلى كل فترة قادمة؛ بل يُحدد العقد أو القسط الذي سيُطبّق عليه. وينطبق الأمر نفسه على مبلغ التأمين، الذي يحتاج تتبعًا منفصلًا عن الإيجار والعمولة. ويُفضّل أن يعرض النظام تاريخ الاستحقاق، وتاريخ التحصيل، وطريقة الدفع، ورقم المرجع، وحالة المطابقة البنكية، حتى يستطيع الفريق مراجعة أي اختلاف بدل البحث في الرسائل والجداول.
ثانيًا: توزيع المصروفات بحسب المستفيد والاتفاق
ليست كل مصروفات العقار متساوية. إصلاح تكييف داخل وحدة معينة قد يتحمله مالكها وفق العقد، بينما تُوزع صيانة المصعد أو تنظيف المداخل على جميع الملاك بالنسبة المتفق عليها. وهناك مصروف قد تتحمله شركة الإدارة نفسها، أو يُحمّل على المستأجر، أو يحتاج موافقة المالك قبل تنفيذه.
لذلك ينبغي أن يتضمن تسجيل المصروف: العقار والوحدة إن وجدت، ونوع الخدمة، والمورد، والفاتورة أو المستند، وتاريخ العملية، والجهة التي تتحمل التكلفة. بعد ذلك تُطبق قاعدة التوزيع المناسبة؛ فقد تكون نسبة الملكية، أو مساحة الوحدات، أو قيمة الإيجارات، أو مبلغًا ثابتًا تحدده اتفاقية الإدارة. الأهم أن تظهر القاعدة المستخدمة بجوار المبلغ، وأن يُحفظ أثر أي تعديل عليها. فالمعادلة التي لا يستطيع المالك تفسيرها تتحول سريعًا إلى خلاف، حتى لو كان ناتجها صحيحًا.
ثالثًا: احتساب عمولة إدارة الأملاك دون التباس
قد تتقاضى شركة إدارة الأملاك نسبة من الإيجار المحصل، أو مبلغًا ثابتًا لكل وحدة، أو أتعابًا مختلفة للتأجير وتجديد العقد والتحصيل والصيانة. وعند تعدد الملاك، يجب أن يعرف البرنامج من يتحمل كل عمولة، وعلى أي أساس حُسبت، ومتى أصبحت مستحقة.
على سبيل المثال، إذا نص العقد على عمولة إدارة مقدارها 5% من الإيجارات المحصلة، فلا تُحسب على قسط متأخر لم يصل بعد. وإذا نص على احتسابها من المستحقات بدلًا من التحصيل، تختلف النتيجة. كما يجب بيان ما إذا كانت النسبة تُحسب قبل خصم مصروفات التشغيل أو بعده، وكيف تُعالج الرسوم والضرائب عند انطباقها. لا توجد قاعدة واحدة مناسبة لكل عقد؛ البرنامج الجيد يطبق السياسة المتفق عليها ويُظهر تفاصيلها في تقرير يمكن مراجعته.
ومن الناحية الإدارية، يفيد فصل إجمالي الإيجارات التي جُمعت نيابة عن الملاك عن أتعاب شركة الإدارة نفسها. أما طريقة إثبات الإيراد محاسبيًا فتتبع طبيعة التعاقد والمعايير والسياسات المعتمدة لدى المنشأة؛ فالمعيار الدولي للإيرادات يربط الاعتراف بالإيراد بالمقابل المستحق لقاء الخدمة المقدمة، ويستلزم النظر في دور المنشأة بوصفها أصيلًا أو وكيلًا حيث ينطبق ذلك.
مثال عملي: عقار يملكه شريكان
لنفترض أن مالكًا أول يملك 60% من عقار، ومالكًا ثانيًا يملك 40%. بلغ الإيجار المحصل فعلًا خلال شهر 100,000 ريال. وكانت مصروفات المرافق المشتركة 10,000 ريال تُوزع بنسبة الملكية، ومصروف إصلاح خاص بوحدة المالك الأول 3,000 ريال. وينص عقد الإدارة، في هذا المثال الافتراضي، على عمولة مقدارها 5% من الإيجار المحصل توزع بالنسبة نفسها. جميع المبالغ هنا للتوضيح، ودون احتساب أي ضرائب أو رسوم قد تنطبق على حالة فعلية.
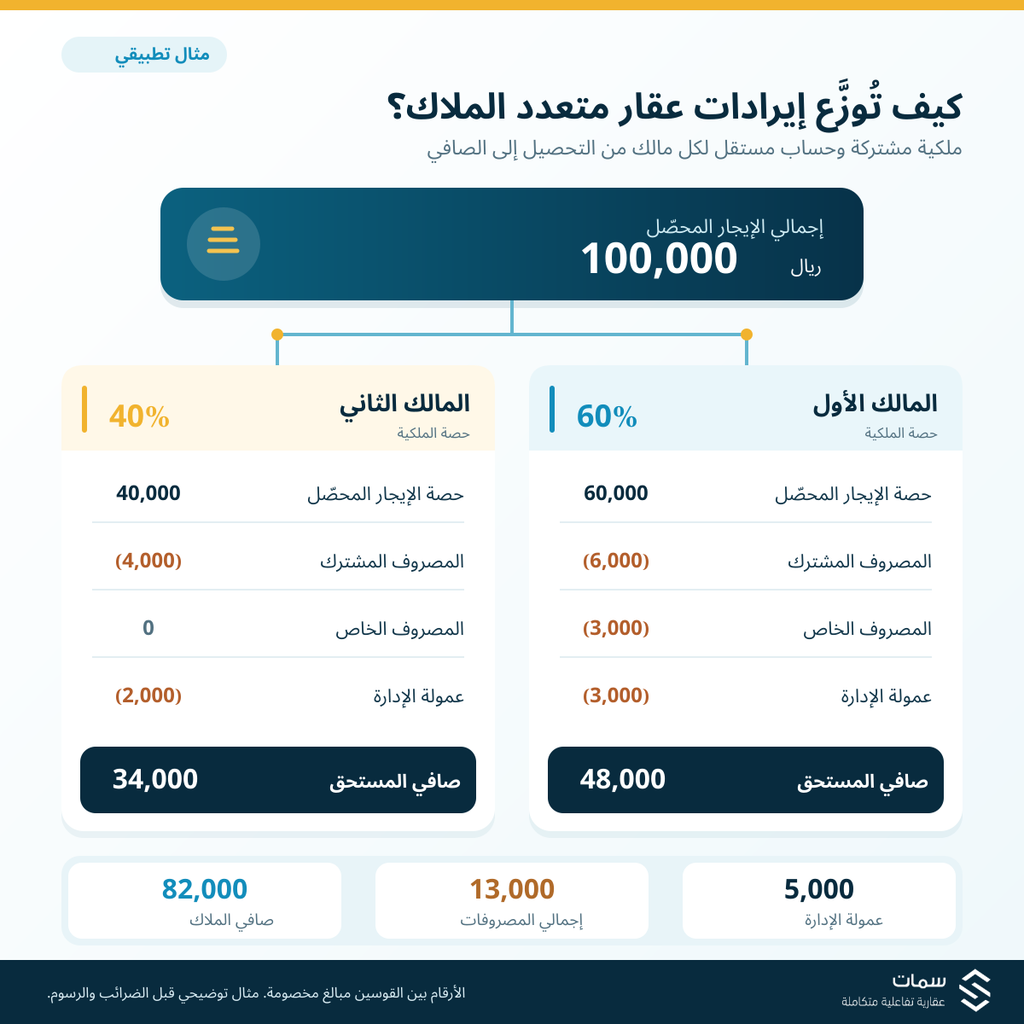
| البند | المالك الأول: 60% | المالك الثاني: 40% |
|---|---|---|
| حصة الإيجار المحصل | 60,000 ريال | 40,000 ريال |
| حصة المصروف المشترك | 6,000 ريال | 4,000 ريال |
| مصروف خاص بالمالك | 3,000 ريال | 0 ريال |
| عمولة الإدارة | 3,000 ريال | 2,000 ريال |
| صافي المستحق للمالك | 48,000 ريال | 34,000 ريال |
الإجمالي المستحق للمالكين هو 82,000 ريال؛ أما 18,000 ريال المتبقية فتتكون من 13,000 ريال مصروفات و5,000 ريال عمولة إدارة. لا تعني هذه الأرقام أن جميع المبالغ خرجت من الحساب البنكي في اللحظة نفسها؛ فالتقرير المالي ينبغي أن يبين أيضًا ما دُفع للموردين وما لا يزال مستحقًا، وما حُوّل إلى كل مالك وما بقي له في الرصيد.
ما التقارير التي يحتاجها المالك ومدير الأملاك؟
التقرير النافع يجيب عن الأسئلة بدل الاكتفاء بأرقام إجمالية. يحتاج المالك إلى كشف حساب يوضح رصيد أول الفترة، والإيجارات المستحقة والمحصلة، والمتأخرات، والمصروفات مع مرفقاتها، والعمولات، والتحويلات، ورصيد نهاية الفترة. ويحتاج مدير الأملاك إلى عرض مجمع بحسب العقار والوحدة والمالك والفترة، مع إمكانية الرجوع إلى العقد والسند والفاتورة المرتبطة بكل حركة.
ومن المفيد أن يُظهر النظام أداء العقار إلى جانب الحسابات: الوحدات الشاغرة، والعقود القريبة من الانتهاء، وطلبات الصيانة المفتوحة، ونسبة التحصيل. فإذا تراجعت إيرادات مالك ما، يستطيع الفريق معرفة ما إذا كان السبب تأخر السداد أو الشغور أو ارتفاع مصروفات الصيانة. كما تقل الأسئلة المتكررة حين يتمكن المالك من رؤية بياناته المخولة له عبر بوابة خاصة، دون الاطلاع على بيانات ملاك آخرين.
ماذا عن تغيير نسب الملكية والدفعات المقدمة؟
تظهر صعوبة النظام الحقيقي في الحالات التي لا تغطيها الأمثلة البسيطة. إذا انتقلت حصة أحد الشركاء في منتصف السنة، يجب حفظ تاريخ التغيير حتى لا يُعاد توزيع التحصيلات القديمة بالنسبة الجديدة. وإذا تخصّص مصروف لوحدة واحدة داخل عقار مشترك، ينبغي ألا يُحمّل تلقائيًا على بقية الملاك. وإذا غطت دفعة مقدمة عدة أشهر، يجب تتبع رصيدها وما استُخدم منها في كل فترة، مع فصلها عن مبالغ التأمين القابلة للاسترداد.
وقد توجد دفعة من مستأجر بلا مرجع واضح، أو مصروف بانتظار موافقة، أو قسط جُمعت منه دفعتان بوسيلتين مختلفتين. هنا تفيد سجلات الموافقات والتعديلات والمطابقة؛ فهي توضح من أدخل العملية، ومن أجازها، ومتى تغيّر توزيعها. لهذا يفضّل اختبار البرنامج ببيانات من عقاراتك الفعلية، لا الاكتفاء بعرض لشقة واحدة ومالك واحد
ما أهمية «إيجار» والفوترة الإلكترونية في السعودية؟
تعرف الهيئة العامة للعقار شبكة «إيجار» بأنها منصة لتنظيم القطاع الإيجاري وحفظ حقوق أطراف العلاقة. كما توضح هيئة الزكاة والضريبة والجمارك أن الفاتورة الإلكترونية تُصدر وتُحفظ بصيغة إلكترونية منظمة وفق متطلبات تختلف بحسب نوع الفاتورة ومرحلة التطبيق. لذلك، عند تقييم أي برنامج لإدارة الأملاك في السعودية، اسأل عن نطاق الربط الفعلي مع «إيجار»، وكيف تنتقل بيانات العقود والدفعات، وعن كيفية إصدار الفواتير والإشعارات ذات الصلة عندما تكون مطلوبة. وجود شعار التكامل في صفحة تسويقية لا يوضح وحده تفاصيل العملية أو الباقة التي تشملها. إيجار
كيف تختار برنامجًا مناسبًا للعقارات متعددة الملاك؟
اطلب عرضًا تجريبيًا يبدأ بعقار له مالكان وحصص مختلفة، ثم نفّذ سيناريو كاملًا: إنشاء عقد، وتسجيل قسط مستحق، وتحصيل جزء منه، وإضافة مصروف مشترك وآخر خاص، واحتساب عمولة، وإصدار كشف لكل مالك. بعد ذلك غيّر نسبة الملكية بتاريخ لاحق، وسجل دفعة مقدمة، وتحقق من أثر التعديل في الفترات السابقة واللاحقة.
اسأل أيضًا: هل يمكن تغيير قاعدة توزيع مصروف بعينه دون تغيير بقية المصروفات؟ هل تظهر المستندات الأصلية في كشف المالك؟ ما صلاحيات المالك والمحاسب ومدير العقار؟ هل تُصدّر التقارير إلى صيغة قابلة للمراجعة؟ وهل تُطبق قواعد العمولات المختلفة على العقارات بحسب عقود إدارتها؟ إجابات هذه الأسئلة أهم من عدد الخصائص المكتوب على صفحة الباقات.
بوابة المالك تعرض ملخص العقارات والإيرادات والمصروفات، وإلى تقارير مالية وتشغيلية. إذا كنت تقيّم سمات لمحفظة متعددة الملاك، فاطلب من الفريق تنفيذ السيناريو السابق على بيانات مشابهة لبياناتك، وتأكيد طريقة توزيع المصروفات والعمولات المتاحة في باقتك كتابةً. بهذه الخطوة تعرف ما يمكن تشغيله فورًا وما يتطلب إعدادًا أو تطويرًا إضافيًا.
أسئلة شائعة
هل يوزع البرنامج المصروفات تلقائيًا بين الملاك؟
يمكن للبرنامج الذي يدعم هذه الوظيفة تطبيق قاعدة توزيع محددة مسبقًا، مثل نسبة الملكية، لكن ينبغي مراجعة العقود والاستثناءات أولًا. المصروف الخاص بوحدة أو مالك لا يتبع بالضرورة قاعدة المصروفات المشتركة.
هل يُحسب الإيجار المتأخر ضمن عمولة الإدارة؟
يعتمد ذلك على عقد الإدارة: قد ترتبط العمولة بالإيجار المحصل أو المستحق أو بخدمة محددة. ينبغي أن يعرض النظام أساس الاحتساب بوضوح، وألا يفترض قاعدة موحدة لكل العملاء.
ما الفرق بين تقرير المالك وكشف الحساب المحاسبي؟
تقرير المالك يشرح أداء أملاكه وحقوقه وتحويلاته بلغة تشغيلية واضحة. أما كشف الحساب المحاسبي فيعرض الحركات وفق شجرة الحسابات والسياسة المعتمدة. الأفضل أن يمكن تتبع الأرقام بين التقريرين إلى مستندات أصلية.
في النهاية، قيمة برنامج إدارة الأملاك العقارية عند تعدد الملاك لا تظهر في جمع الإيجارات فقط؛ بل في تحويل كل تحصيل ومصروف وعمولة إلى حق واضح وقابل للمراجعة. ابدأ بقواعد العقود، واختبر حالاتك الواقعية في العرض التجريبي، ثم اختر النظام الذي يمنح كل مالك صورة دقيقة عن أمواله ويمنح فريقك طريقة موحدة لإدارتها.


