الإجابة المختصرة: يساعد برنامج إدارة الأملاك العقارية على تجهيز إقفال السنة المالية عندما يجمع العقود والاستحقاقات والتحصيلات والمصروفات وحقوق الملاك في سجل مترابط. يستطيع الفريق عندها مطابقة المقبوضات مع الحسابات البنكية، وفصل الإيجارات المتأخرة عن الدفعات المقدمة، ومراجعة عمولات الإدارة، واستخراج تقارير لكل عقار ومالك. أما اعتماد قيود التسوية وإقفال الحسابات وإصدار القوائم النهائية، فيتم وفق سياسة المنشأة وبمراجعة المسؤول المالي.
مع اقتراب نهاية العام، لا تكمن المشكلة عادة في غياب رقم إجمالي للإيرادات، بل في تفسيره. هل يخص الإيجار هذا العام أم العام المقبل؟ هل استُلمت الدفعة فعلًا أم لا تزال مستحقة؟ هل خُصم مصروف الصيانة من المالك الصحيح؟ الربع الأخير فرصة لترتيب هذه العمليات قبل الإقفال. وإذا كانت السنة المالية لمنشأتك لا تنتهي في ديسمبر، فطبّق الخطوات خلال الأشهر الثلاثة التي تسبق نهايتها الفعلية.
لماذا يحتاج إقفال السنة المالية العقارية إلى إعداد مختلف؟
في الشركات العقارية، لا تكفي معرفة ما دخل الحساب البنكي وما خرج منه. يرتبط كل مبلغ بعقار ووحدة وعقد ومستأجر ومالك وفترة استحقاق. وقد تحصل شركة الإدارة إيجارًا نيابة عن المالك، ثم تخصم أتعابها ومصروفًا مصرحًا به وتحول الباقي إليه. ويختلف هذا المسار عن إيراد الشركة من خدمات الإدارة نفسها؛ فالتحصيل النقدي والحق المستحق والإيراد المحاسبي ليست دائمًا رقمًا واحدًا.
إذا توزعت البيانات بين جداول ورسائل وفواتير منفصلة، تصبح المراجعة عملية تجميع يدوي. أما برنامج إدارة العقارات فيربط عقد الإيجار بالقسط، وسند القبض بالبنك، وفاتورة المورد بمصروف العقار وكشف المالك. بذلك يمكن الرجوع إلى مصدر كل رقم عند تجهيز الإقفال.
راجع العقود والاستحقاقات قبل نهاية الفترة
ابدأ بقائمة العقود النشطة والمنتهية والمجددة، وقارنها بسجل الوحدات الشاغرة والمشغولة. لكل عقد، تحقق من قيمة الإيجار، وجدول الدفعات، وتاريخ البداية والنهاية، وأي تعديل أو إعفاء أو تسوية. قد يظهر في النظام عقد انتهى بينما بقيت له استحقاقات، أو وحدة مشغولة لا تظهر لها دفعة في الفترة، أو تجديد لم يُحدّث في السجل المالي.
تفيد هذه المراجعة المبكرة في منع نقل أخطاء الربع الرابع إلى القوائم السنوية. وإذا كانت منشأتك تستخدم شبكة «إيجار»، فقارن بيانات العقود والدفعات ذات الصلة مع سجلاتك التشغيلية وفق نطاق التكامل المتاح لديك. تعرف الهيئة العامة للعقار «إيجار» بأنها شبكة لتنظيم العلاقة الإيجارية وحفظ حقوق أطرافها؛ لكن وجود العقد فيها لا يغني عن مطابقة حساباتك الداخلية وما حُصل أو سُوي فعلًا.
افصل الإيجار المستحق عن المحصل والدفعة المقدمة
تقرير التحصيل الذي تحتاجه في نهاية السنة يجيب عن ثلاثة أسئلة مختلفة: ما الأقساط التي استحقت خلال الفترة؟ ما الذي دخل البنك فعلًا؟ وما المبالغ التي تتعلق بفترات لاحقة؟ إذا دفع المستأجر في ديسمبر إيجار يناير، فقد ارتفع الرصيد النقدي، لكن هذا لا يعني أن كامل المبلغ يخص إيرادات الفترة المنتهية. وبالمقابل، قد يبقى قسط ديسمبر غير مدفوع عند تاريخ الإقفال ويحتاج إلى إظهاره ضمن الذمم ومتابعة تحصيله وفق السياسة المحاسبية.
تتبع الدفعات المقدمة ومبالغ التأمين والدفعات الجزئية كلًّا على حدة. لا تدمج مبلغ التأمين القابل للاسترداد مع الإيجار، ولا تجعل الدفعة المقدمة تسوي قسطًا قبل تحديد الفترة المقصودة. ومن المفيد إعداد تقرير أعمار للمتأخرات يفرق بين قسط تأخر أيامًا قليلة ورصيد قديم يحتاج قرار متابعة أو معالجة. يتخذ المحاسب بعد ذلك المعالجة المناسبة بناءً على العقد والوقائع، بدل بناء القيد على وصف عام مثل «إيجارات السنة».
طابق سندات القبض والتحويلات مع البنك
قبل الحديث عن الأرباح، يجب أن يتطابق سجل المقبوضات مع حركة الحسابات البنكية ووسائل الدفع المستخدمة. استخرج قائمة السندات والتحويلات لكل عقار، ثم ابحث عن الدفعات غير المطابقة، والإيداعات التي لا يظهر مستأجرها، والعمليات المسجلة مرتين، والمبالغ التي حُصلت في نهاية الفترة ولم تظهر بعد في كشف البنك. وثّق سبب كل فرق وتاريخ تسويته ومن وافق عليه.
تفيد المطابقة مدير الأملاك أيضًا في كشف سداد لم تُحدّث حالته، وتحويل ينتظره المالك، وفرق يحتاج إلى متابعة. وعرض الحركة على مستوى العقد والوحدة يسرّع تصحيح الخطأ.
أغلق ملف المصروفات والصيانة المفتوحة
راجع أوامر الصيانة التي أُنجزت ولم تصل فواتيرها، والفواتير التي وصلت ولم تُسند إلى عقار أو وحدة، والمصروفات التي ما زالت بانتظار موافقة المالك. ثم صنف ما تتحمله شركة الإدارة وما يتحمله المالك أو المستأجر وفق العقد. إذا كان العقار متعدد الملاك، تحقق من قاعدة توزيع المصروف المشترك ومن تحميل المصروف الخاص على الطرف الصحيح.
يحتاج تقرير الإقفال إلى المورد، وتاريخ الخدمة، والمستند، وحالة السداد، والعقار المستفيد. فالخدمة المنفذة قبل نهاية السنة وفاتورتها متأخرة تختلف عن خدمة ستنفذ في السنة المقبلة. يحدد المسؤول المالي المعالجة، ويهيئ له النظام المستندات.
سوِّ حقوق الملاك وعمولات الإدارة
عند إدارة أملاك الغير، اسأل عن رصيد كل مالك على حدة: كم حُصل له؟ ما مصروفاته المعتمدة؟ ما عمولة الشركة؟ كم حُوّل إليه؟ وما المبلغ المتبقي أو المعلق؟ وينبغي ألا تختفي هذه التفاصيل داخل إجمالي واحد باسم «الملاك». فإذا اختلفت عقود الإدارة، قد تُحسب عمولة على الإيجار المحصل في عقار، وعلى أساس آخر في عقار مختلف.
تتيح المراجعة في الربع الأخير إرسال كشف واضح للمالك قبل نهاية الفترة وطلب معالجة الاعتراضات والمستندات الناقصة. كما تساعد الشركة على فصل أتعاب الإدارة التي تخصها عن المبالغ التي تجمعها لحساب الغير. وتحدد طبيعة العقد والسياسة المحاسبية المعتمدة طريقة الإثبات النهائي؛ لذلك يحتاج التقرير التشغيلي إلى أن يكون قابلًا للمطابقة مع دفتر الأستاذ، لا أن يحل محل مراجعة المحاسب.
تحقق من الفواتير والإشعارات الضريبية
اجمع الفواتير المتعلقة بالفترة، وراجع الإلغاءات والتصحيحات والإشعارات الدائنة والمدينة، ثم طابقها مع العقود والتحصيلات والقيود. في السعودية، توضح هيئة الزكاة والضريبة والجمارك أن الفوترة الإلكترونية تشمل إصدار الفواتير والإشعارات ومعالجتها بصيغة إلكترونية منظمة، وأن المرحلة الثانية تتضمن متطلبات ربط وتكامل بحسب الفئات المطبقة عليها. لهذا يجب التحقق من نوع الفاتورة، وطرف الإصدار، ومعاملة العملية ضريبيًا، وتكامل نظام المنشأة الفعلي؛ ولا يصح استنتاج المعالجة الضريبية من اسم العقار أو من وجود فاتورة في النظام وحده. zatca.gov.sa
وجود بيانات العقود والفواتير والمصروفات في مسار عمل واضح يسهل تسليم الملف للمحاسب ومراجعة الفروق قبل إعداد الإقرار ذي الصلة. أما تقديم الإقرار نفسه أو تأكيد صحة معاملته، فيتبع حالة المنشأة ومتطلبات الهيئة ومراجعة المختص.
ما التقارير التي ينبغي أن تخرج بها من الربع الأخير؟
اطلب حزمة تقارير يمكن قراءة تفاصيلها، لا صورة ثابتة للوحة المؤشرات. تشمل الحزمة: الاستحقاقات والتحصيلات والمتأخرات بحسب فترة العقد؛ المقبوضات غير المطابقة للبنك؛ الدفعات المقدمة والتأمينات؛ المصروفات المدفوعة والمعلقة؛ كشف حساب لكل مالك؛ عمولات الإدارة؛ وحالة الوحدات والعقود. ثم قارن نتائج الربع الأخير بالأرباع السابقة لتفسير زيادة الشغور أو المصروفات أو تأخر التحصيل.
يصبح التقرير أداة عمل حين يمكن الانتقال من رقم «المتأخرات» إلى المستأجر والقسط، ومن صافي حق المالك إلى السندات والفواتير والتحويلات. اختبر هذه القدرة عند مقارنة برنامج إدارة أملاك عقارية بنظام محاسبي عام أو جداول؛ فالقائمة المالية وحدها لا تشرح العلاقة التشغيلية وراء الرقم.
خطة عملية للربع الأخير من السنة
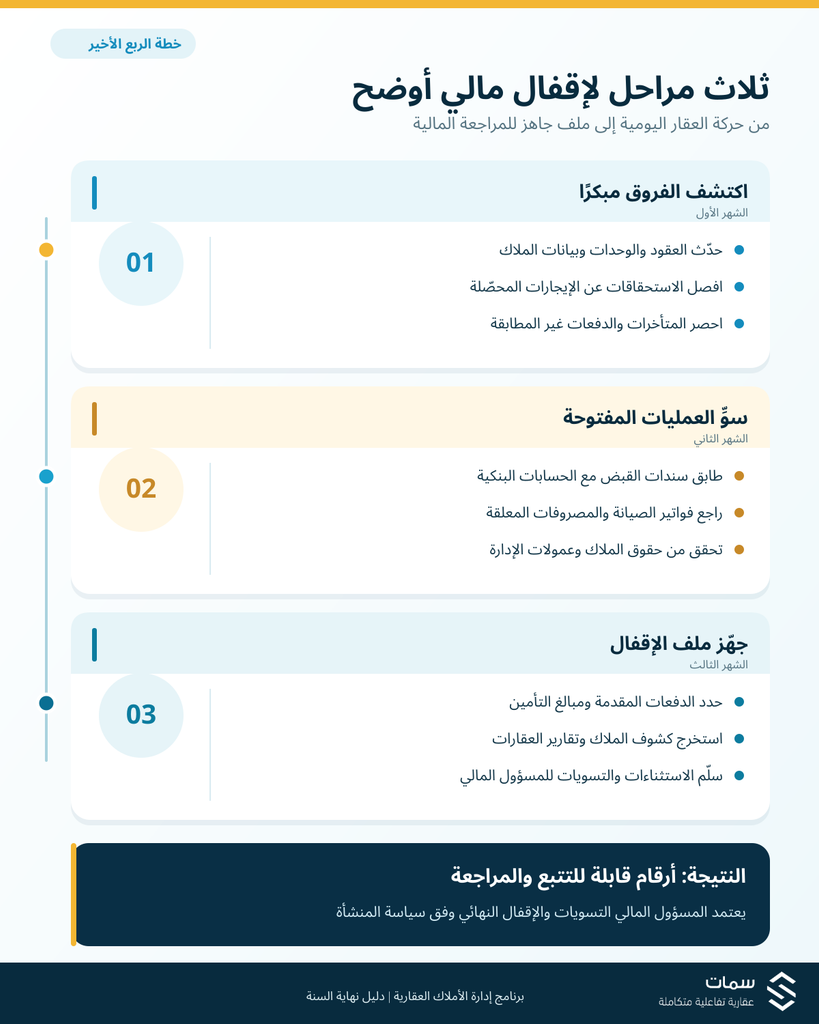
الشهر الأول: اكتشاف الفروق. حدّث العقود وبيانات الملاك والوحدات، واستخرج المتأخرات والدفعات غير المطابقة، وعيّن مسؤولًا لكل بند مفتوح. لا تنتظر اليوم الأخير لتسأل عن عقد مفقود أو قسط بلا مرجع.
الشهر الثاني: تسوية الملفات. راجع فواتير الصيانة وأوامر العمل، وطابق البنك، وناقش الفروق مع الملاك والموردين، وتأكد من قواعد العمولات والمصروفات. احتفظ بمستند التسوية واسم من اعتمدها.
الشهر الثالث: تجهيز الإقفال. أعد كشوف الملاك وتقارير العقارات والأرصدة المفتوحة، وحدد الدفعات المقدمة والمبالغ المعلقة بعد تاريخ نهاية الفترة. سلّم النتائج للمسؤول المالي مع قائمة بالاستثناءات والقرارات المطلوبة. وبعد اعتماد المعالجات، تأكد من صلاحيات التعديل وآلية حفظ نسخة من التقارير والسجلات المرجعية.
أسئلة شائعة عن برنامج إدارة الأملاك وإقفال السنة
هل يُغلق برنامج إدارة الأملاك السنة المالية تلقائيًا؟
قد يجهز النظام العقود والحركات والتقارير ويتيح وظائف محاسبية تختلف من منتج لآخر. أما اعتماد التسويات وإقفال الحسابات وإصدار القوائم فيحتاج إلى التحقق من خصائص النظام وإجراءات المنشأة ومراجعة المسؤول المالي. اختبر الوظيفة المطلوبة عمليًا قبل الاشتراك.
هل الإيجار المحصل في ديسمبر كله إيراد للسنة المنتهية؟
ليس بالضرورة. فقد يخص جزء منه فترة لاحقة أو يكون مبلغ تأمين، بينما توجد مبالغ مستحقة عن السنة لم تُحصل بعد. يحدد العقد والفترة والسياسة المحاسبية المعالجة المناسبة، ويساعد النظام على فصل البيانات اللازمة لها.
ما أهم تقرير يبدأ به مدير الأملاك في الربع الأخير؟
ابدأ بتقرير يجمع الاستحقاقات والتحصيلات والمتأخرات على مستوى العقد والوحدة، ثم طابقه مع البنك وكشوف الملاك. سيكشف هذا التسلسل الفروق التي تؤثر في بقية تقارير الإقفال.
متى أبدأ التحضير للإقفال السنوي؟
من الأفضل البدء قبل نهاية السنة المالية بثلاثة أشهر على الأقل، خصوصًا مع تعدد العقارات والملاك. ويمكن مراجعة الفروق شهريًا طوال العام لتخفيف العمل المتراكم في الربع الأخير.